Private Krankenversicherung
Unabhängig verglichen, sauber beantragt

check sign

Anonyme Risikovoranfrage bei Vorerkrankungen

check sign

Beratung für Sie kostenlos – persönlich oder online

check sign

Tarife vieler Versicherer im unabhängigen Vergleich

Ihr unabhängiger PKV-Makler aus Recklinghausen

Eine Entscheidung für Jahrzehnte – gut vorbereitet

Der Wechsel in die private Krankenversicherung ist eine Entscheidung für Jahrzehnte. Ein falscher Tarif oder fehlerhafte Gesundheitsangaben lassen sich später kaum korrigieren. Als unabhängiger Versicherungsmakler nach § 34d GewO vergleichen wir die Tarife vieler Versicherer und begleiten Sie vom ersten Gespräch bis zur Annahme.

Für Sie kostenlos

Für die PKV-Beratung entstehen Ihnen keine Beratungskosten. Wir werden als Makler vom Versicherer vergütet.

Uwe Redler, Geschäftsführer der InCoFin, bei einer Präsentation von unabhaengiger-finanzberater.de

PKV auf einen Blick

Die wichtigsten Zahlen zum Wechsel in die PKV

77.400 €

Versicherungspflichtgrenze 2026

Ab diesem Jahresbrutto (6.450 € im Monat) können Angestellte 2026 in die PKV wechseln.

84.150 €

Geplante Grenze für 2027

Vom Bundeskabinett am 7. Oktober 2026 beschlossen (7.012,50 € im Monat). Der Bundesrat muss noch zustimmen.

Ohne Grenze

Selbstständige, Freiberufler, Beamte

Für sie gilt keine Einkommensgrenze. Sie können unabhängig vom Verdienst privat versichert werden.

0 €

Beratungskosten für Sie

Als Versicherungsmakler werden wir vom Versicherer vergütet, nicht von Ihnen.

Stand: November 2026. Die Werte für 2027 stehen unter dem Vorbehalt der Zustimmung des Bundesrats.

Beratungsgespräch bei der InCoFin in Recklinghausen: Uwe Redler und Kollegen am Besprechungstisch

Zielgruppen

Für wen die PKV in Frage kommt

Speziell für Ihren Beruf: PKV für Polizisten · Krankenversicherung für Lehrer. Ergänzend sinnvoll: Krankentagegeld und Krankenzusatzversicherung.

Systemunterschiede

GKV und PKV: zwei völlig verschiedene Systeme

Bevor Sie etwas an Ihrer Krankenversicherung ändern, sollten Sie verstehen, wie beide Systeme funktionieren. Die gesetzliche Krankenversicherung bietet eine solidarische Grundversorgung, die private Krankenversicherung eine individuelle Absicherung. Die PKV ist kein Luxus, sondern eine Systementscheidung.

Gesetzliche Krankenversicherung (GKV)Private Krankenversicherung (PKV)
GrundlagePflichtsystem für die breite Bevölkerung, gesetzlich geregeltFreiwillige Absicherung auf Vertragsbasis
LeistungsumfangPolitisch veränderbar, kein LeistungsvertragLeistungsversprechen laut Vertrag, politisch nicht veränderbar
PrinzipSachleistungsprinzipKostenerstattungsprinzip
Vertragspartner des ArztesKrankenkassePatient
Rechnung für Sie sichtbarNeinJa
AbrechnungEBM, viele Leistungen als Pauschale oder BudgetGOÄ und GOZ, keine Budgets
SteuerungGesetz und LeistungskatalogVertrag und Tarif
BeitragAbhängig vom Einkommen bis zur BeitragsbemessungsgrenzeAbhängig von Eintrittsalter, Gesundheit und gewähltem Tarif
FamilieBeitragsfreie Familienversicherung unter Voraussetzungen möglichEigener Beitrag für jede versicherte Person
Vorsorge fürs AlterUmlageverfahrenAltersrückstellungen aus Ihren Beiträgen

Vier verbreitete Mythen über die PKV

Mythos

„PKV mit Familie macht niemals Sinn.“

Das hängt von Einkommen, Kinderplanung und dem Versicherungsstatus des Partners ab. In der PKV zahlt jedes Kind einen eigenen Beitrag. Wir rechnen Ihre Familienkonstellation konkret durch.

Mythos

„Die PKV wird im Alter unbezahlbar.“

Aus Ihren Beiträgen werden Altersrückstellungen gebildet. Entscheidend sind ein beitragsstabiler Versicherer, ein solider Rechnungszins und eine gute Vorsorge für das Rentenalter. Im Ruhestand beteiligt sich zudem die gesetzliche Rentenversicherung mit einem Zuschuss an Ihrem PKV-Beitrag.

Mythos

„Arztrechnungen muss ich vorfinanzieren.“

Sie erhalten die Rechnung, reichen sie bequem per App ein und bekommen die Kosten erstattet, meist bevor die Zahlungsfrist abläuft. Bei Krankenhausaufenthalten rechnet die Klinik in der Regel direkt mit dem Versicherer ab.

Mythos

„Ich komme nie wieder in die GKV zurück.“

Eine Rückkehr ist nur unter engen Voraussetzungen möglich, etwa wenn Sie als Angestellter wieder unter die Versicherungspflichtgrenze fallen. Ab 55 Jahren ist sie in der Regel ausgeschlossen. Genau deshalb sollten Sie die Entscheidung bewusst treffen.

Unsere Checkliste

Worauf es bei einer guten PKV ankommt

Ein günstiger Einstiegsbeitrag allein sagt wenig. Diese Punkte prüfen wir bei jedem Tarif, bevor wir eine Empfehlung aussprechen:

Unser Anspruch

Was wir anders machen

Anonyme Risikovoranfrage

Bei Vorerkrankungen fragen wir zuerst anonym bei mehreren Versicherern an. So gibt es keine Ablehnung, die Ihnen später schadet.

Leistung vor Preis

Wir prüfen, was der Tarif im Ernstfall wirklich zahlt und wie stabil die Beiträge des Versicherers in der Vergangenheit waren.

Ehrliche Einschätzung

Wenn die gesetzliche Krankenversicherung für Sie besser passt, sagen wir Ihnen das.

Begleitung danach

Wir helfen bei Leistungsfragen, Beitragsanpassungen und späteren Tarifwechseln.

Ablauf

So läuft die Beratung

Wir nehmen Sie vollständig mit. Bei jeder Änderung Ihrer Krankenversicherung sollen Sie wissen, was Sie tun und warum Sie es tun. Dafür müssen Sie verstehen, wie beide Systeme funktionieren.

1

Erstgespräch: Ihre Situation, Ihre Ziele, Ihre Fragen

2

Systemverständnis: Wir erklären die Unterschiede zwischen GKV und PKV. Sind Sie bereits privat versichert, zeigen wir Ihnen, wie Ihre PKV im Detail funktioniert.

3

Gesundheitsangaben aufbereiten und anonyme Risikovoranfrage

4

Tarifvergleich mit einer Empfehlung, die Sie nachvollziehen können

5

Antrag, Kündigung und Betreuung bis ins Rentenalter

Uwe Redler, unabhängiger Versicherungsmakler, am Laptop bei einer Online-Beratung

FAQ

Häufige Fragen zur privaten Krankenversicherung

2026 müssen Angestellte mehr als 77.400 Euro brutto im Jahr verdienen, also 6.450 Euro im Monat. Für 2027 hat das Bundeskabinett eine Grenze von 84.150 Euro beschlossen, der Bundesrat muss noch zustimmen. Selbstständige, Freiberufler und Beamte können unabhängig vom Einkommen in die PKV.

Das hängt von Alter, Gesundheit, Familienplanung und Einkommensperspektive ab. In der gesetzlichen Krankenversicherung sind Kinder und Ehepartner unter bestimmten Voraussetzungen beitragsfrei mitversichert, in der PKV zahlt jede Person einen eigenen Beitrag. Wir rechnen beide Wege für Ihre Situation durch und sagen Ihnen ehrlich, was besser passt.

Wir stellen zuerst eine anonyme Risikovoranfrage bei mehreren Versicherern. So erfahren Sie, zu welchen Bedingungen Sie versichert werden, etwa mit Zuschlag oder Leistungsausschluss, ohne dass eine Ablehnung gespeichert wird.

Die PKV bildet aus Ihren Beiträgen Altersrückstellungen, die steigende Kosten im Alter abfedern sollen. Beitragsanpassungen sind trotzdem möglich, wenn die Leistungsausgaben steigen. Deshalb prüfen wir die Beitragsentwicklung des Versicherers in der Vergangenheit und Bausteine wie einen Beitragsentlastungstarif.

Ja. Angestellte erhalten einen Arbeitgeberzuschuss. Er beträgt höchstens die Hälfte Ihres Beitrags und ist auf den Betrag begrenzt, den der Arbeitgeber auch in der gesetzlichen Krankenversicherung zahlen würde.

Nur unter engen Voraussetzungen, zum Beispiel wenn Sie als Angestellter wieder unter die Versicherungspflichtgrenze fallen. Ab 55 Jahren ist eine Rückkehr in der Regel ausgeschlossen. Deshalb sollte die Entscheidung gut vorbereitet sein.

Sie bleiben privat versichert und zahlen Ihren Beitrag weiter, abgefedert durch die Altersrückstellungen. Die gesetzliche Rentenversicherung zahlt Ihnen auf Antrag einen Zuschuss zum PKV-Beitrag, derzeit rund 7,3 Prozent Ihrer gesetzlichen Rente, höchstens aber die Hälfte des Beitrags. Wir planen das Rentenalter frühzeitig mit Ihnen, zum Beispiel über eine Basisrente.

Wer als Rentner in die Krankenversicherung der Rentner (KVdR) möchte, muss in der zweiten Hälfte seines Erwerbslebens zu mindestens 90 Prozent gesetzlich versichert gewesen sein. Wer länger privat versichert war, erfüllt diese Voraussetzung meist nicht mehr. Das gehört zu einer ehrlichen Beratung vor dem Wechsel dazu.

Für Sie entstehen keine Beratungskosten. Wir werden als Makler vom Versicherer vergütet.

Ja. Wir beraten persönlich in Recklinghausen und deutschlandweit per Video oder Telefon. Unterlagen tauschen wir digital aus.

Uwe Redler, unabhängiger Versicherungsmakler und Geschäftsführer der InCoFin aus Recklinghausen

Ihr Ansprechpartner

Uwe Redler

Geschäftsführer der InCoFin GmbH & Co KG in Recklinghausen. Versicherungsmakler nach § 34d GewO und Honorar-Finanzanlagenberater nach § 34h GewO, CFBFA (Steinbeis-Hochschule Berlin). Mehr über Uwe Redler

Inhalt geprüft und aktualisiert: 16. November 2026

Kostenloses Erstgespräch

Lassen Sie uns über Ihre Krankenversicherung sprechen

Persönlich in Recklinghausen oder deutschlandweit per Video und Telefon. Rufen Sie an unter 02361-89013470, schreiben Sie per WhatsApp oder nutzen Sie unser Kontaktformular.

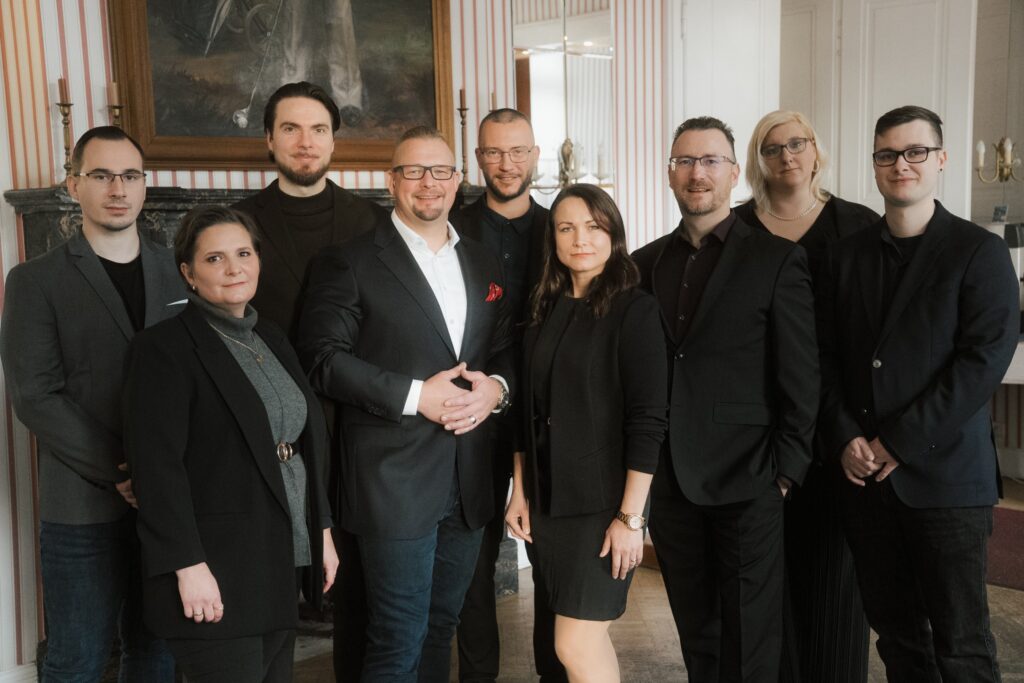
Das Team der InCoFin GmbH & Co KG, unabhängige Finanz- und Versicherungsberatung aus Recklinghausen
logo white

Service Team

Ihr Ansprechpartner

info@unabhaengiger-finanzberater.de

Unsere E-Mail

Unsere Hotline

Sie sehen gerade einen Platzhalterinhalt von Google Maps. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.

Mehr Informationen
bild 2

Wir freuen uns auf Ihre Nachricht: